直播出海为什么成为新的增长赛道:Payful 卡正在补齐出海机构的资金闭环
过去几年,跨境电商的出海路径主要围绕货架电商展开,卖家在亚马逊、Shopee、Lazada 等平台上开店、铺货、投广告,赚的是商品差价和流量效率的钱。而直播电商的出海,正在把这套逻辑重新改写。
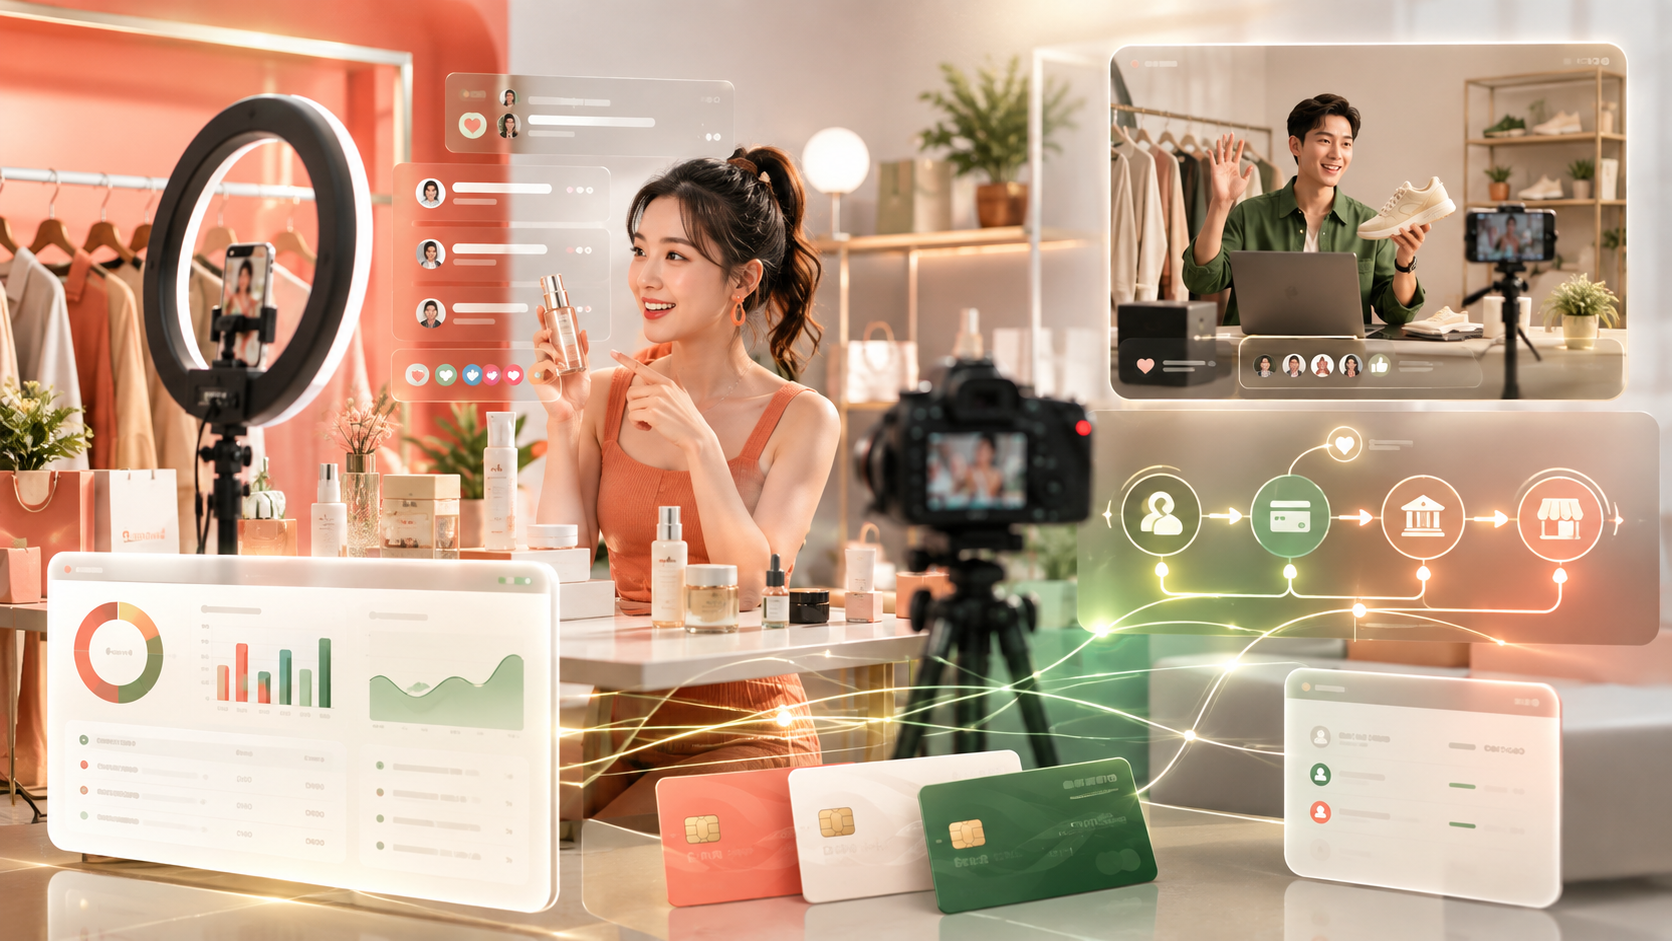
直播出海的本质,是把"内容带货"的能力从国内迁移到海外市场。TikTok Shop 在东南亚、拉美、中东的扩张,让中国卖家第一次有机会把直播间的信任感、互动感和转化效率带到海外。相比货架电商的"人找货",直播电商是"货找人",主播通过实时讲解、连麦互动、限时优惠,把原本需要反复比较的决策压缩到几分钟内。这种模式天然适配冲动消费和低频高价品类,也让品牌能够在海外建立"人格化"认知。
更重要的是,直播出海正在从单一市场走向多市场并行。一个成熟的出海机构,可能同时在东南亚五国、拉美、中东运营多场直播,背后涉及多平台佣金结算、多币种收入、海外供应商采购、本地达人合作、广告投放等多条资金链路。资金效率,正在成为决定直播出海机构能否规模化增长的关键变量。
直播出海的资金链路比想象中更复杂
很多机构在起步阶段,对资金问题的感知并不强烈。但当业务从单市场、单平台扩展到多市场、多平台之后,资金链路的复杂度会迅速上升。
第一条链路是收入端。TikTok Shop、Shopee、独立站等平台的结算周期、结算币种、结算路径各不相同。一个机构可能同时收到美元、新加坡元、越南盾、印尼盾、比索、雷亚尔等多种币种的货款,每一笔都需要回到国内或统一归集。传统电汇的到账周期长、手续费不透明、中间行扣费难追溯,会让现金流预测变得困难。
第二条链路是支出端。直播出海机构的支出比纯货架电商更分散:海外本地达人的佣金、直播间投流的广告费、海外仓和物流的尾程费用、本地化营销服务的采购、供应链的预付款,这些支出分布在多个国家,币种各异。如果每一笔都要走传统汇款,不仅速度慢,而且汇率损失和手续费叠加下来,会显著侵蚀利润。
第三条链路是合规与风控。多市场经营意味着要面对多个司法辖区的监管要求。资金回流需要完整的业务背景支撑,支出需要清晰的业务凭证。缺乏合规资金通道的机构,往往在规模扩大后遭遇账户冻结、申诉困难、资金滞留等问题,直接影响业务连续性。
这三条链路的交织,决定了直播出海机构需要的不是一个"收款工具",而是一套覆盖收、付、兑、管的资金基础设施。
Payful 卡:把出海机构的资金闭环压缩到一个账户里
在这样的背景下,跨境支付服务商 Payful 的 Payful 卡正在成为直播出海机构关注的重点。Payful 的定位是"全球新兴市场金融专家",核心客群之一就是数娱出海中的直播变现企业。它不是单纯地提供一张境外银行卡,而是把收款、付款、汇兑、账户管理整合在同一套体系里,让出海机构的资金流转从"多平台多账户多银行"的碎片化状态,回归到"一个账户管全局"的清晰状态。
在收款端,Payful 支持 TikTok Shop、Shopee、Lazada、Amazon 以及独立站等多平台货款的统一归集,全球与本地双通道并行。本地收款支持 17 种本地币种,无需换汇即可直接入账;全球收款支持 20 多种主流币种,并与摩根大通、渣打、星展等国际银行合作。这意味着直播出海机构可以同时接收多个平台、多个市场的货款,而不必为每个市场单独开户、单独对账。
在付款端,Payful 卡的价值体现得更为直接。出海机构可以用 Payful 卡直接向海外供应商付款、支付广告投放费用、结算本地达人佣金、缴纳本地税费。卡内余额即付即用,资金从收款账户到付款动作之间的路径被大幅缩短,省去了传统模式下"收款→结汇→换汇→电汇→到账"的多步链路。对于广告投放这种高频、小额、时效敏感的场景,Payful 卡带来的效率提升尤为明显——投流账户余额不足不再意味着停投,而是可以快速从 Payful 余额中补足。
在汇兑端,Payful 提供多币种实时报价,系统 7×24 小时监控汇率波动,并提供智能防波动汇率工具。对于同时持有美元、新元、越盾、比索等多币种货款的机构,可以自主选择换汇时机,减少因汇率波动带来的隐性损失。同时,Payful 的本地收款端明确标注 0 开户费、0 入账费、0 账户管理费、0 中间行手续费,费率结构透明,让机构在测算利润时不必为"看不见的手续费"留缓冲空间。
在合规端,Payful 依托持牌运营和合规风控体系,支持自动申报和系统级风险管控。对于多市场经营的直播机构,这意味着资金回流和支出都有清晰的合规通道,降低因业务背景不清导致的账户冻结风险。当机构在某个市场遭遇临时风控时,Payful 的申诉和资金解冻流程也为业务连续性提供了兜底。
为什么直播出海机构现在更关注 Payful 卡
直播出海的竞争正在从"谁有流量"转向"谁能把流量变成可持续的利润"。流量端的竞争已经相对充分,而利润端的竞争刚刚开始。在这样的阶段,资金效率不再是财务部门的后台指标,而是直接影响投流预算、达人合作、市场扩张速度的经营变量。
一个典型的场景是:某机构在东南亚和拉美同时运营直播业务,每月从 TikTok Shop 和独立站收到多笔美元、比索、新元货款,同时需要向本地达人支付佣金、向广告平台充值投流、向物流商支付尾程费用。如果资金链路是碎片化的,每笔资金都要经过不同的账户和银行,资金在途时间长、汇率损失大、对账成本高。而通过 Payful 卡把收款、付款、汇兑整合在同一平台,资金从回收到再投入的周期被显著压缩,机构可以用同样的现金流支撑更大规模的投流和达人合作,从而在竞争中占据先机。
另一个被低估的价值是"确定性"。直播出海业务波动大,单场直播的 GMV 可能相差数倍,如果资金回款和支出都依赖不确定的周期,机构的现金流规划会非常被动。Payful 卡的实时到账能力和透明的费率结构,让机构可以更精确地预测每一笔资金的到位时间和成本,从而把财务规划从"大概齐"变成"可计算"。
直播出海的下一程,资金能力是基础设施
直播出海正在从一个"新赛道"走向一个"成熟赛道"。当早期的流量红利逐渐被摊平,机构的竞争将回到更本质的层面:供应链效率、内容产能、本地化运营,以及支撑这一切的资金能力。
Payful 卡的意义,正在于它把资金能力从"成本项"变成了"效率项"。它不是简单地让机构省一点手续费,而是通过整合收款、付款、汇兑、合规四条链路,让机构的资金流转速度和确定性整体提升。对于正在多市场扩张的直播出海机构来说,这种提升会直接反映在投流预算的周转速度、达人合作的响应速度、新市场进入的启动速度上。
在直播出海的下一程,谁能把资金链路做得更短、更透明、更可控,谁就更有可能在规模化阶段建立结构性优势。Payful 卡正在成为越来越多出海机构选择这套基础设施的原因。